
Como começar a investir em Portugal: guia para iniciantes
Investir dinheiro pode parecer complicado para quem está a começar. A variedade de produtos financeiros, as oscilações dos mercados e os termos utilizados pelas instituições podem criar dúvidas, sobretudo quando ainda não existe experiência.
A boa notícia é que não é necessário começar com grandes quantias nem conhecer todos os mercados financeiros para dar os primeiros passos. O mais importante é perceber o próprio orçamento, definir objetivos, conhecer os riscos e escolher investimentos adequados ao seu perfil.
Em Portugal, existem várias formas de aplicar dinheiro, desde produtos de poupança até ações, obrigações, fundos de investimento e outros instrumentos financeiros. A escolha deve depender dos objetivos, do prazo durante o qual o dinheiro pode ficar investido e do nível de risco que cada pessoa está disposta a aceitar. O Todos Contam recomenda precisamente que o investidor conheça as características e os riscos dos produtos antes de tomar uma decisão.
Antes de investir, organize as suas finanças
Investir não deve começar pela escolha de uma ação ou de uma aplicação.
O primeiro passo é perceber quanto dinheiro entra todos os meses, quais são as despesas fixas e variáveis e quanto consegue colocar de lado sem comprometer as necessidades do dia a dia.
Também é importante ter uma poupança destinada a situações inesperadas. O fundo de emergência pode ajudar a enfrentar despesas imprevistas sem obrigar a vender investimentos num momento desfavorável. O Todos Contam destaca a importância de constituir uma poupança para fazer face a situações como desemprego, acidentes ou despesas inesperadas.
Por isso, antes de investir, procure responder a três perguntas:
- Tenho as minhas despesas mensais controladas?
- Tenho alguma poupança para emergências?
- Posso deixar o dinheiro investido durante o período necessário?
Se a resposta for negativa, pode fazer sentido começar por reforçar a poupança.
Investir sem saber para quê pode levar a decisões precipitadas.
O objetivo pode ser, por exemplo:
- constituir uma poupança para a reforma;
- preparar a compra de uma casa;
- acumular dinheiro para um projeto;
- complementar o rendimento no futuro;
- aumentar o património ao longo de vários anos.
O prazo também é importante.
Uma pessoa que pretende utilizar o dinheiro daqui a dois anos terá necessidades diferentes de alguém que está a investir para a reforma daqui a 25 anos.
Quanto maior for o horizonte temporal, maior pode ser a capacidade para suportar determinadas oscilações, embora isso não elimine o risco de perda.
Perceba qual é o seu perfil de risco
Não existe um investimento que seja adequado para todas as pessoas.
Alguns produtos apresentam menor risco e, normalmente, menor potencial de valorização. Outros podem proporcionar maior potencial de retorno, mas também sofrer quedas significativas.
Antes de escolher um produto, deve perceber quanto está disposto a perder temporariamente sem tomar uma decisão emocional.
Por exemplo, se uma queda de 15% ou 20% no valor da carteira faria com que vendesse imediatamente por medo, provavelmente precisa de ter especial atenção ao nível de risco assumido.
A avaliação do perfil do investidor é uma componente importante na comercialização de produtos financeiros.
Conheça os principais tipos de investimento
Ações
Ao comprar uma ação, o investidor passa a deter uma participação numa empresa.
As ações podem valorizar ou desvalorizar e algumas empresas distribuem dividendos aos acionistas.
O potencial de valorização pode ser significativo, mas não existe garantia de retorno.
Obrigações
As obrigações representam, de forma simplificada, uma forma de financiamento através da qual o investidor empresta dinheiro a uma entidade, que assume determinadas obrigações de pagamento.
Podem existir obrigações emitidas por empresas ou pelo Estado.
Antes de investir, é importante analisar o risco de crédito do emitente, o prazo, a remuneração e as condições de reembolso.
Fundos de investimento
Nos fundos, o dinheiro de vários investidores é aplicado numa carteira de ativos de acordo com uma determinada estratégia.
Uma das vantagens é permitir ao pequeno investidor aceder a uma carteira diversificada sem ter de escolher individualmente todos os ativos.
No entanto, os fundos também apresentam riscos e não garantem necessariamente o capital.
ETFs
Os ETFs são fundos negociados em bolsa que procuram, em muitos casos, acompanhar a evolução de um determinado índice ou conjunto de ativos.
Podem facilitar a diversificação, mas continuam sujeitos às oscilações do mercado e aos custos associados.
É importante analisar exatamente o que o ETF acompanha, os custos, o método de replicação, a moeda e os riscos antes de investir.
PPR
Os Planos Poupança-Reforma podem ser utilizados como instrumento de poupança de longo prazo e são uma das opções disponíveis para quem pretende preparar financeiramente a reforma.
Existem diferentes tipos de PPR, pelo que as características, custos, riscos e condições devem ser analisados antes da contratação.
Diversificar pode ajudar a controlar o risco
Um dos princípios mais importantes para quem começa a investir é evitar concentrar todo o dinheiro numa única aplicação.
Imagine que uma pessoa coloca todas as suas poupanças numa única empresa. Se essa empresa enfrentar dificuldades e as ações caírem significativamente, todo o investimento será afetado.
A diversificação procura distribuir o dinheiro por diferentes ativos, setores, empresas ou regiões.
Isto não elimina o risco, mas pode reduzir a dependência de um único investimento.
O próprio Todos Contam recomenda ponderar a diversificação das aplicações financeiras.
Comece com pouco e invista de forma progressiva
Não é necessário esperar por milhares de euros para começar a aprender sobre investimento.
Uma estratégia possível consiste em definir uma quantia mensal que seja compatível com o orçamento.
Por exemplo, uma pessoa pode decidir colocar 50 €, 100 € ou 200 € por mês, dependendo da sua situação financeira.
O valor não é o mais importante no início.
Mais importante é criar uma estratégia sustentável e compreender onde o dinheiro está a ser aplicado.
A CMVM recomenda, entre outros cuidados, informar-se, ponderar a decisão, fazer um plano de investimento, diversificar e investir de forma progressiva.
Não escolha uma plataforma apenas porque aparece nas redes sociais
As redes sociais estão cheias de conteúdos sobre investimentos, criptomoedas, ações e formas rápidas de ganhar dinheiro.
É importante ter cuidado.
Antes de entregar dinheiro a uma plataforma ou empresa que presta serviços de investimento, confirme se está autorizada a atuar em Portugal.
A CMVM mantém informação sobre os intermediários financeiros autorizados e existem também alertas relativos a entidades que não estão autorizadas.
Uma promessa de retorno elevado e garantido deve ser encarada com especial desconfiança.
Compare os custos antes de investir
Os custos podem ter um impacto significativo no resultado final de um investimento, especialmente quando o dinheiro permanece aplicado durante muitos anos.
Entre os custos que podem existir estão:
- comissões de compra e venda;
- comissões de custódia;
- custos de gestão;
- custos de transferência;
- comissões associadas a determinados serviços;
- outros encargos previstos no preçário.
A CMVM disponibiliza informação e ferramentas para ajudar os investidores a comparar custos e comissões dos intermediários financeiros.
Não compare apenas a rentabilidade potencial. Analise também quanto custa manter o investimento.
Evite investir dinheiro emprestado
Para quem está a começar, recorrer a crédito para investir pode aumentar significativamente o risco.
Se o investimento perder valor, o empréstimo continua a ter de ser pago.
Além disso, determinados produtos financeiros utilizam alavancagem e podem provocar perdas muito superiores ao montante inicialmente investido.
A CMVM recomenda aos investidores que evitem contrair empréstimos para investir e alerta para os riscos associados a produtos financeiros complexos e alavancados.
Tenha cuidado com promessas de dinheiro fácil
Frases como:
- “lucro garantido”;
- “ganhe dinheiro todos os dias”;
- “rentabilidade sem risco”;
- “estratégia secreta”;
- “duplicar o dinheiro rapidamente”
devem ser encaradas com muita cautela.
Investir envolve risco. Quanto maior for o potencial de retorno de determinado investimento, maior pode ser também o risco associado.
Nenhuma rentabilidade elevada deve ser considerada garantida apenas porque alguém a apresenta numa publicação, vídeo ou grupo privado.
Um exemplo simples para começar
Imagine uma pessoa com um salário líquido de 1.500 € por mês.
Depois de pagar as despesas, consegue colocar 200 € de lado.
Em vez de investir imediatamente os 200 €, pode começar por estabelecer uma reserva financeira adequada à sua situação.
Depois de ter essa base, pode definir uma estratégia de investimento de longo prazo e decidir quanto dos 200 € pretende investir regularmente.
Por exemplo:
Rendimento mensal: 1.500 €
Poupança disponível: 200 €
Investimento mensal: uma parte dos 200 €
Objetivo: longo prazo
Estratégia: diversificada e adequada ao perfil de risco
Este é apenas um exemplo. A distribuição adequada depende da situação financeira, objetivos e tolerância ao risco de cada pessoa.
O que analisar antes de comprar um investimento
Antes de investir, faça uma pequena lista de verificação:
1. O que estou a comprar?
Consegue explicar, com palavras simples, como funciona o produto?
2. Quanto posso perder?
Não olhe apenas para o potencial de valorização.
3. Durante quanto tempo devo manter o investimento?
O prazo recomendado é compatível com o seu objetivo?
4. Posso precisar deste dinheiro entretanto?
Se sim, deve ter cuidado com investimentos que possam ter baixa liquidez ou sofrer perdas quando vendidos antecipadamente.
5. Quanto vou pagar em custos?
Analise as comissões e outros encargos.
6. Quem está a vender o produto?
Confirme se a entidade está autorizada.
7. Estou a investir porque compreendo o produto ou porque alguém prometeu lucro rápido?
Esta última pergunta pode evitar decisões impulsivas.
E os impostos?
Os rendimentos provenientes de investimentos podem estar sujeitos a tributação em Portugal, dependendo do tipo de produto, do rendimento obtido e da situação concreta do investidor.
As regras fiscais podem também ser alteradas.
Por isso, antes de tomar uma decisão com impacto financeiro relevante, é aconselhável confirmar a legislação fiscal aplicável ou procurar aconselhamento profissional.
O que fazer depois de começar a investir?
Investir não significa comprar um produto e nunca mais olhar para ele.
É importante acompanhar a evolução da carteira e verificar periodicamente se continua adequada aos objetivos definidos.
No entanto, acompanhar não significa tomar decisões todos os dias.
Alterar constantemente os investimentos por causa das notícias ou de movimentos de curto prazo pode levar a decisões emocionais.
Uma estratégia definida previamente pode ajudar a manter a disciplina.
Começar a investir não significa procurar o investimento perfeito
Para quem está a dar os primeiros passos, o mais importante não é encontrar imediatamente o investimento que vai proporcionar a maior rentabilidade.
É aprender a tomar decisões financeiras de forma informada.
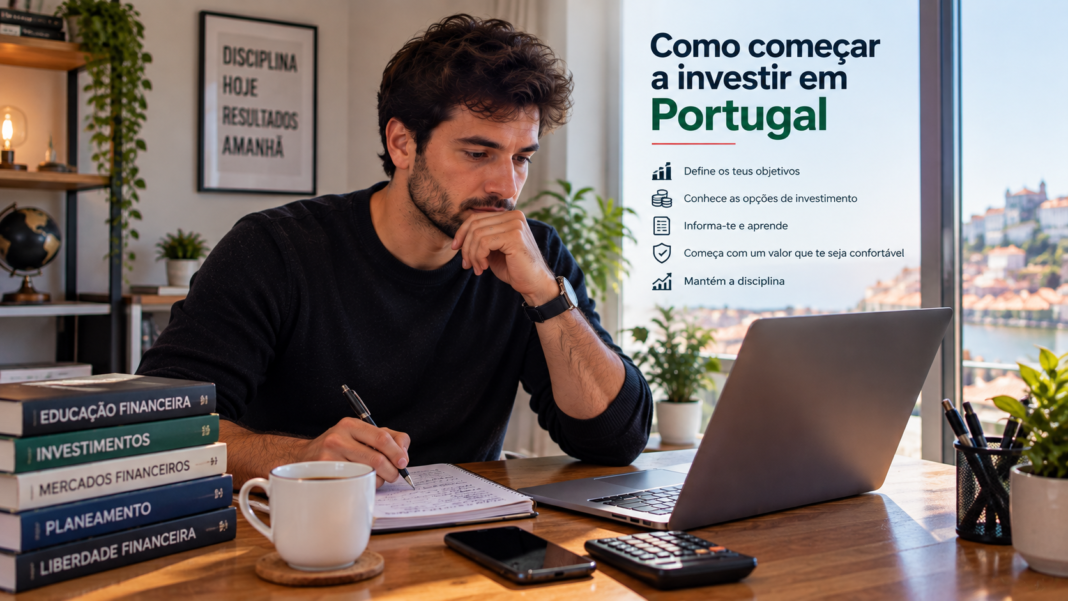
Organizar as finanças, criar uma reserva para imprevistos, definir objetivos, conhecer o risco, diversificar, comparar custos e utilizar intermediários autorizados são passos que podem ajudar a construir uma estratégia mais responsável.
O Portal do Investidor da CMVM disponibiliza ainda informação específica para quem pretende compreender melhor os mercados e proteger os seus investimentos.
Quem quer começar a investir em Portugal pode seguir uma abordagem simples:
- Organizar as finanças pessoais.
- Criar uma poupança para emergências.
- Definir objetivos.
- Estabelecer um horizonte temporal.
- Conhecer o próprio perfil de risco.
- Estudar os produtos antes de investir.
- Diversificar.
- Comparar custos.
- Confirmar se a plataforma ou intermediário está autorizado.
- Investir de forma progressiva e disciplinada.
Começar devagar e perceber aquilo em que está a investir pode ser mais importante do que tentar obter resultados rápidos.
Fontes
- CMVM — Portal do Investidor.
- CMVM — Recomendações e cuidados para investidores.
- Todos Contam — Poupar e investir.
- gov.pt — Consulta de intermediários financeiros autorizados.
- gov.pt — Comparação de custos e comissões de intermediação financeira.
Nota: A informação apresentada neste artigo é de carácter geral e não constitui aconselhamento financeiro personalizado. Os investimentos envolvem riscos e podem resultar na perda parcial ou total do capital investido.