
50/30/20: como funciona esta regra para organizar o salário
Chega ao final do mês e sente que o salário desapareceu sem perceber exatamente para onde foi?
Uma das formas de começar a organizar melhor o dinheiro é dividir o rendimento mensal por diferentes tipos de despesas.
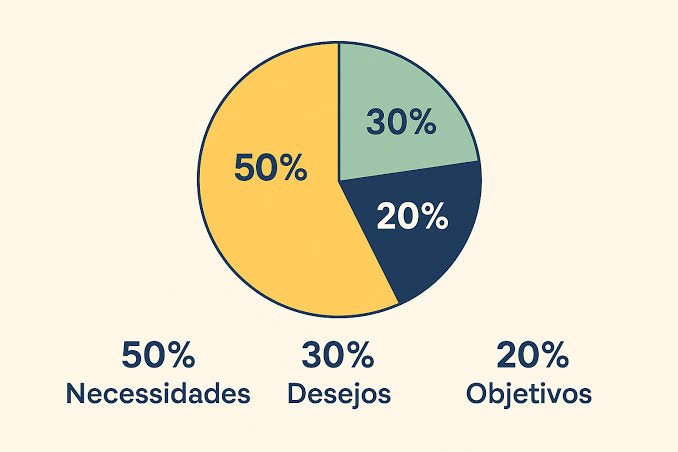
A regra 50/30/20 é uma dessas estratégias. A ideia é simples: dividir o rendimento disponível em três grandes grupos — necessidades, desejos e poupança ou objetivos financeiros.
A regra não é uma fórmula obrigatória nem significa que todas as famílias devam gastar exatamente estas percentagens. É apenas um ponto de partida que pode ajudar a perceber como o dinheiro está a ser distribuído.
Dependendo do rendimento, do custo da habitação, da dimensão do agregado familiar, das dívidas e de outras responsabilidades, pode ser necessário adaptar as percentagens.
O que é a regra 50/30/20?
A regra propõe, de forma simplificada, a seguinte distribuição do rendimento mensal:
-
50% para necessidades
-
30% para desejos e lazer
-
20% para poupança e objetivos financeiros
Por exemplo, para um rendimento líquido mensal de 1.500 €, a divisão seria:
| Categoria | Percentagem | Valor |
|---|---|---|
| Necessidades | 50% | 750 € |
| Desejos | 30% | 450 € |
| Poupança e objetivos | 20% | 300 € |
| Total | 100% | 1.500 € |
O objetivo não é seguir estes valores de forma rígida.
A principal utilidade da regra é criar uma estrutura simples para analisar o orçamento.
50% para necessidades
A primeira parte corresponde às despesas consideradas essenciais.
Podem estar incluídas despesas como:
-
renda ou prestação da habitação;
-
alimentação;
-
eletricidade;
-
água;
-
gás;
-
transportes;
-
seguros;
-
despesas de saúde;
-
telecomunicações;
-
prestações de crédito e outras obrigações necessárias.
Imagine uma pessoa que recebe 1.500 € líquidos por mês.
Seguindo a regra, teria cerca de 750 € destinados às necessidades.
Mas isso não significa que seja obrigatório manter as necessidades abaixo desse valor.
Em algumas cidades, por exemplo, apenas a habitação pode representar uma parte muito significativa do rendimento.
O mais importante é perceber quanto as despesas essenciais representam realmente no seu orçamento.
30% para desejos e lazer
A segunda parcela destina-se às despesas que não são indispensáveis para manter as necessidades básicas.
Pode incluir:
-
refeições fora de casa;
-
cinema;
-
viagens;
-
entretenimento;
-
compras pessoais;
-
subscrições;
-
hobbies;
-
atividades de lazer.
Ter esta categoria é importante porque organizar as finanças não significa eliminar completamente os gastos que proporcionam bem-estar.
O objetivo é criar espaço para o lazer sem comprometer as despesas essenciais ou os objetivos financeiros.
Se recebe 1.500 €, os 30% corresponderiam a 450 €.
Mas se atualmente gasta muito menos do que isso, não significa que tenha de aumentar os gastos apenas para cumprir a regra.
20% para poupança e objetivos financeiros
A última parcela corresponde à poupança e a outros objetivos financeiros.
Pode ser utilizada para:
-
criar uma reserva de emergência;
-
poupar para comprar uma casa;
-
amortizar determinadas dívidas;
-
preparar uma despesa futura;
-
investir, quando adequado;
-
alcançar outros objetivos financeiros.
Com um rendimento líquido de 1.500 €, os 20% correspondem a:
300 € por mês.
Se conseguir manter esta poupança durante um ano, teria:
300 € × 12 = 3.600 €
sem considerar qualquer rendimento adicional gerado pela aplicação desse dinheiro.
E se não conseguir poupar 20%?
Não significa que esteja a fazer alguma coisa errada.
Para algumas pessoas, poupar 20% do rendimento pode ser perfeitamente possível.
Para outras, especialmente quando existem despesas elevadas de habitação, filhos, créditos ou rendimentos reduzidos, pode ser muito difícil.
Se só consegue poupar 5%, por exemplo, começar por esses 5% pode ser muito melhor do que não poupar nada.
Imagine um rendimento de 1.200 €.
5% correspondem a:
60 € por mês.
Ao fim de um ano:
720 €
É uma quantia diferente dos 20%, mas continua a representar uma poupança acumulada.
À medida que a situação financeira melhora, pode aumentar gradualmente esse valor.
E se as necessidades ultrapassarem os 50%?
Esta é uma das situações mais comuns.
Imagine que recebe 1.500 €, mas as suas despesas essenciais são de 900 €.
Isso representa:
60% do rendimento.
Nesse caso, tentar forçar o orçamento a cumprir os 50% pode simplesmente não ser realista.
Pode começar por analisar se existem despesas que podem ser reduzidas.
Por exemplo:
-
renegociar determinados serviços;
-
procurar alternativas mais económicas;
-
reduzir despesas variáveis;
-
rever subscrições;
-
avaliar custos de crédito;
-
procurar formas de reduzir despesas recorrentes.
Mas algumas despesas podem não ser facilmente alteradas.
Se a habitação representa uma grande parte do rendimento, por exemplo, o problema pode não ser falta de disciplina financeira, mas simplesmente o elevado custo das despesas essenciais.
E se conseguir poupar mais de 20%?
Também não há problema.
A regra 50/30/20 não diz que deve gastar obrigatoriamente 30% do rendimento em desejos.
Se as suas necessidades representam 45% e consegue poupar 30%, pode fazê-lo.
Por exemplo, com um rendimento de 2.000 €:
Necessidades: 900 €
Desejos: 500 €
Poupança: 600 €
Neste exemplo, a poupança representa 30% do rendimento.
Se esse nível de poupança for sustentável, não existe necessidade de gastar mais apenas para cumprir os 30% destinados a lazer.
Como aplicar a regra ao seu salário
O primeiro passo é descobrir o rendimento líquido mensal.
Depois, faça três contas simples.
1. Calcule 50%
Multiplique o rendimento por 0,50.
2. Calcule 30%
Multiplique o rendimento por 0,30.
3. Calcule 20%
Multiplique o rendimento por 0,20.
Por exemplo, para um salário líquido de 1.800 €:
50% = 900 €
30% = 540 €
20% = 360 €
A partir daí, pode comparar estes valores com aquilo que realmente gasta.
Exemplo com um salário de 1.000 €
Imagine que recebe 1.000 € líquidos.
Uma divisão baseada na regra seria:
| Categoria | Percentagem | Valor |
|---|---|---|
| Necessidades | 50% | 500 € |
| Desejos | 30% | 300 € |
| Poupança | 20% | 200 € |
Se as necessidades reais forem de 650 €, terá de adaptar o orçamento.
Uma possibilidade seria:
Necessidades: 650 €
Desejos: 200 €
Poupança: 150 €
Neste caso, a distribuição seria 65/20/15.
Não é um fracasso.
É simplesmente um orçamento adaptado à realidade daquela pessoa.
E se tiver créditos?
Os créditos devem ser considerados com atenção.
Uma prestação de crédito que seja necessária para manter o orçamento pode entrar na categoria das necessidades, mas o tratamento concreto depende da situação financeira e do tipo de dívida.
Imagine que recebe 1.500 € e tem:
-
600 € de despesas essenciais;
-
250 € de prestações de crédito;
-
200 € de lazer;
-
200 € de poupança.
Nesse caso, já existem 850 € comprometidos com despesas essenciais e crédito.
A prioridade deve ser garantir que consegue cumprir os pagamentos e manter alguma margem financeira.
Se tiver dívidas com custos elevados, pode fazer sentido dar prioridade à sua redução antes de aumentar determinados investimentos.
A regra 50/30/20 não substitui um orçamento
Esta distinção é importante.
A regra ajuda a criar uma estrutura, mas não substitui o acompanhamento das despesas.
Um orçamento permite perceber exatamente:
-
quanto recebe;
-
quanto paga de habitação;
-
quanto gasta em alimentação;
-
quanto paga em créditos;
-
quanto gasta em transportes;
-
quanto reserva para poupança;
-
quanto gasta em lazer.
Depois de conhecer estes valores, pode utilizar a regra 50/30/20 como referência para avaliar a distribuição do rendimento.
O custo da habitação pode alterar completamente a divisão
Em Portugal, a habitação pode representar uma parcela muito significativa do orçamento de muitas famílias.
Se uma pessoa recebe 1.500 € e paga 750 € de renda, já utilizou metade do rendimento apenas na habitação.
Nesse caso, seria necessário analisar o restante orçamento com cuidado.
O objetivo não deve ser cumprir matematicamente os 50/30/20, mas encontrar uma distribuição que permita pagar as despesas, manter alguma qualidade de vida e, sempre que possível, construir poupança.
Como adaptar a regra à sua realidade
Pode utilizar a regra como ponto de partida e depois fazer alterações.
Por exemplo:
60/20/20
60% para necessidades, 20% para lazer e 20% para poupança.
Pode ser útil quando as despesas essenciais são mais elevadas.
60/25/15
60% para necessidades, 25% para desejos e 15% para poupança.
Pode ser uma alternativa quando 20% de poupança ainda não é possível.
50/20/30
50% para necessidades, 20% para poupança e 30% para desejos.
É, na prática, a mesma ideia da regra original, apenas apresentada numa ordem diferente.
O importante é que a distribuição seja sustentável.
O que fazer com os 20% de poupança?
Não precisa necessariamente de colocar todo o dinheiro numa única conta ou objetivo.
Pode dividir a poupança.
Por exemplo, dos 300 € mensais:
150 € → reserva de emergência
100 € → objetivo de médio prazo
50 € → outro objetivo financeiro
Quando a reserva de emergência atingir o valor pretendido, pode redirecionar essa parcela para outro objetivo.
A poupança deve entrar no orçamento desde o início
Um erro comum é gastar primeiro e tentar poupar aquilo que sobra.
Em muitos casos, acontece precisamente o contrário do que se pretendia: chega ao final do mês e já não existe dinheiro disponível para poupar.
Uma alternativa é tratar a poupança como uma das despesas previstas no orçamento.
Se decidiu poupar 150 €, coloque esse valor de lado logo que recebe o salário.
Desta forma, o dinheiro restante passa a ser o montante disponível para as restantes despesas.
E se tiver um rendimento variável?
A regra pode ser mais difícil de aplicar quando o rendimento muda todos os meses.
Nesse caso, pode ser mais prudente elaborar o orçamento com base num rendimento conservador.
Imagine que os seus rendimentos mensais variam entre 1.200 € e 1.800 €.
Em vez de construir o orçamento assumindo sempre 1.800 €, pode utilizar um valor mais baixo como referência.
Nos meses em que receber mais, o excedente pode ser direcionado para poupança, objetivos financeiros ou despesas futuras.
A regra também pode ser aplicada ao rendimento do agregado
Não precisa de ser utilizada apenas individualmente.
Um casal pode somar os rendimentos líquidos mensais e analisar o orçamento familiar como um todo.
Imagine:
Pessoa A: 1.400 €
Pessoa B: 1.200 €
Rendimento conjunto: 2.600 €
A referência 50/30/20 seria:
Necessidades: 1.300 €
Desejos: 780 €
Poupança: 520 €
Mais uma vez, estes valores são apenas uma referência.
A realidade do agregado pode exigir uma distribuição diferente.
Como começar hoje
Não precisa de esperar pelo próximo mês.
Pode começar por consultar os movimentos bancários recentes e calcular:
1. Quanto recebeu?
2. Quanto gastou?
3. Quanto foi para necessidades?
4. Quanto gastou em lazer e compras?
5. Quanto conseguiu poupar?
Depois compare os resultados com os 50/30/20.
Talvez descubra que está próximo da distribuição.
Ou talvez perceba que está a gastar muito mais numa determinada categoria.
Essa informação já é útil porque permite identificar onde pode fazer ajustes.
Não transforme a regra numa obrigação
A maior utilidade da regra 50/30/20 está na sua simplicidade.
É fácil de compreender e pode ajudar quem nunca organizou um orçamento.
Mas não deve ser utilizada para avaliar se alguém está ou não a gerir bem o dinheiro.
Uma pessoa com uma prestação elevada da casa pode ter uma distribuição muito diferente.
Outra pessoa com um rendimento variável pode precisar de guardar uma percentagem maior nos meses de maior rendimento.
Outra pode estar a tentar eliminar dívidas e, por isso, direcionar uma parte maior do rendimento para esse objetivo.
A melhor distribuição é aquela que faz sentido para a sua situação financeira.
A regra 50/30/20 divide o rendimento mensal em três grandes grupos:
50% — necessidades
30% — desejos e lazer
20% — poupança e objetivos financeiros
É uma forma simples de começar a organizar o salário, mas não é uma regra rígida.
Se as suas despesas essenciais forem superiores a 50%, adapte a distribuição. Se conseguir poupar mais de 20%, também pode fazê-lo.
O mais importante é conhecer as suas despesas, evitar gastar sistematicamente mais do que recebe e reservar, sempre que possível, uma parte do rendimento para objetivos financeiros.
No final, mais importante do que seguir uma percentagem exata é ter consciência de para onde vai o seu dinheiro e tomar decisões de acordo com aquilo que realmente pode pagar.
Fontes
- Banco de Portugal — informação sobre elaboração e acompanhamento do orçamento familiar. Banco de Portugal — Cliente Bancário
- Banco de Portugal — informação sobre despesas e gestão do orçamento familiar. Banco de Portugal — Cliente Bancário
- Todos Contam — conteúdos de literacia financeira e planeamento do orçamento familiar. Todos Contam
Nota: A informação apresentada neste artigo é de carácter geral e deve ser analisada de acordo com a situação de cada leitor.